


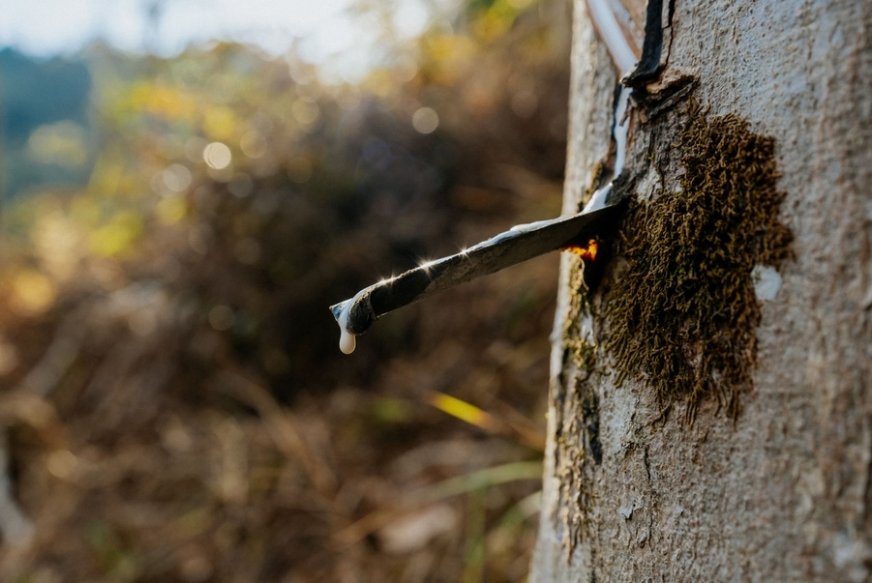
Afryka nie jest jeszcze nowym centrum światowej produkcji opon, ale wyraźnie dąży do ograniczenia roli dostawcy nieprzetworzonych surowców. Tamtejsze państwa ograniczają eksport nieprzetworzonego kauczuku, a to diametralnie zmienia nie tylko dostępność surowca, ale właśnie koszty wytworzenia opon w fabrykach działających w Europie.
Europa coraz bardziej uzależniła się od naturalnego kauczuka z Afryki Zachodniej, a teraz państwa tego regionu chcą zatrzymywać większą część surowca u siebie. Od 2023 r. import kauczuka TSR z pięciu głównych krajów afrykańskich do Unii Europejskiej systematycznie rósł. Szczególnie dynamiczny wzrost odnotowano w 2024 r., kiedy dostawy zwiększyły się o 30,6% rok do roku. W 2025 r. tendencja wzrostowa utrzymała się, jednak jej tempo wyraźnie osłabło – dynamika importu spadła do zaledwie 2,6%.
Afrykańskie restrykcje eksportowe nie są wyłącznie próbą administracyjnego ograniczenia wywozu surowca. Wpisują się w szerszą strategię industrializacji państw regionu, które chcą przejmować coraz większą część wartości dodanej powstającej w łańcuchu produkcji kauczuku. Przykładem jest Wybrzeże Kości Słoniowej, gdzie po rozbudowie krajowych mocy przetwórczych, zaczęto zachęcać inwestorów do lokowania kapitału w rozbudowę fabryk, by w perspektywie krótkoterminowej zacząć wytwarzać opony i wyroby gumowe. Liberia idzie jeszcze dalej. Lokalny przedsiębiorca Upjit Singh Sachdeva zapowiedział uruchomienie pierwszej krajowej produkcji opon w 2028 r., pod warunkiem zagwarantowania odpowiednich dostaw surowca. Na razie kraj rozwija przede wszystkim przetwórstwo kauczuku TSR. Słowem, Afryka nie jest więc jeszcze nowym centrum światowej produkcji opon, ale wyraźnie dąży do ograniczenia roli dostawcy tanich surowców.
Skala uzależnienia europejskich fabryk od surowca z Afryki
Skala uzależnienia europejskiego rynku od afrykańskiego tegoż surowca jest coraz większa. Według danych UN Comtrade udostępnianych przez Bank Światowy w bazie WITS import kauczuka naturalnego TSR z pięciu głównych afrykańskich dostawców – Wybrzeża Kości Słoniowej, Ghany, Liberii, Nigerii i Kamerunu – do Unii Europejskiej wzrósł z około 317,7 tys. ton w 2023 r. do 414,9 tys. ton w 2024 r. Oznacza to wzrost o 30,6%. Tymczasem w 2025 r. dostawy zwiększyły się minimalnie do około 425,7 tys. ton.
Największym dostawcą pozostaje Wybrzeże Kości Słoniowej. W 2025 r. UE sprowadziła stamtąd ponad 362 tys. ton kauczuka TSR, o 7,6% więcej niż rok wcześniej. Dane pokazują, że Afryka Zachodnia odgrywa coraz większą rolę w zaopatrywaniu europejskiego przemysłu wykorzystującego kauczuk naturalny. Jednocześnie wyhamowanie dynamiki wzrostu dostaw w 2025 r. może mieć znaczenie w kontekście nowych ograniczeń eksportowych wprowadzanych przez państwa regionu. Wybrzeże Kości Słoniowej już w czerwcu 2023 r. uzależniło eksport produktów kauczukowych od uprzedniej zgody odpowiedniego organu regulacyjnego. Warto zauważyć, że w 2025 r. Wybrzeże Kości Słoniowej dostarczyło do UE więcej kauczuku TSR niż np. Wietnam. A to o tyle istotne dla producentów z Polski, że w ubiegłym roku Wybrzeże Kości Słoniowej odpowiadało za 67,6% dostaw kauczuku. Oznacza to, że zmiany w polityce eksportowej tego kraju mogą mieć znaczenie również dla krajowych zakładów wykorzystujących kauczuk do produkcji opon. Ewentualne ograniczenia podaży, wzrost kosztów surowca czy konieczność poszukiwania alternatywnych dostawców mogą przełożyć się na koszty produkcji, a w dalszej perspektywie również na ceny produktów na rynku motoryzacyjnym.




Komentarze (0)